Atualizado em 29 de setembro de 2026.
🔴 ATUALIZAÇÃO — 29/09/2026
Atenção: os prazos foram prorrogados pela Resolução CGSN nº 194/2026, publicada em 28 de setembro. A solicitação de ingresso no Simples Nacional para 2027 poderá ser feita até 15 de outubro de 2026. Já a opção pelo recolhimento regular de IBS e CBS, para produzir efeitos no primeiro semestre de 2027, poderá ser feita até 30 de outubro de 2026.
Importante: quem já está regularmente no Simples Nacional não precisa fazer uma nova opção apenas para permanecer no regime, salvo se houver registro de exclusão futura. A decisão adicional interessa a quem pretende recolher IBS e CBS pelo regime regular, fora do recolhimento unificado. Pela regra atualizada, essa opção poderá ser cancelada, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026.
Novo balanço oficial: a Receita Federal informou em 22 de setembro que, até o dia 18, já haviam sido registradas 181.172 solicitações de opção pelo Simples Nacional e 165.034 solicitações de opção pelo regime regular do IBS e da CBS. Entre os pedidos de ingresso no Simples, 61.623 haviam sido deferidos e 119.549 indeferidos, estes ainda dentro do prazo legal para regularização das pendências impeditivas.
O balanço reforça um ponto prático: não deixe a análise para o fim do prazo. Pela regra atualizada, pedidos de ingresso no Simples que sejam indeferidos por pendências impeditivas poderão ter essas pendências regularizadas até 30 de outubro de 2026.
Setembro de 2026 trouxe uma decisão importante para muitas micro e pequenas empresas.
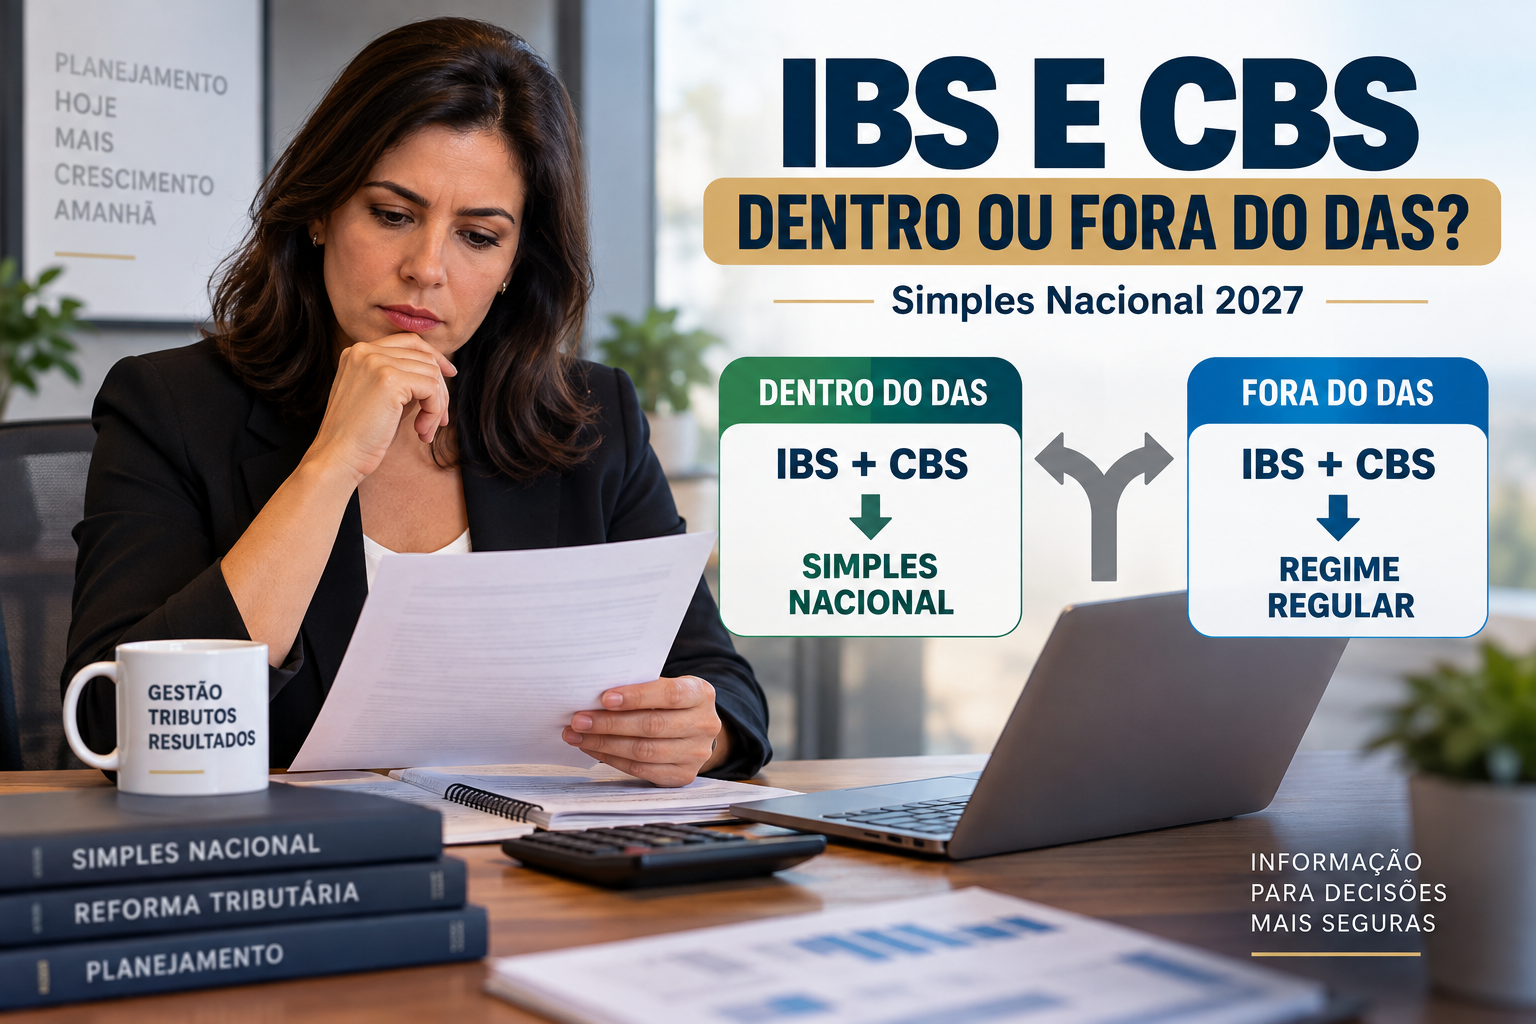
Com a Reforma Tributária do Consumo, empresas optantes pelo Simples Nacional poderão seguir dois caminhos em relação ao IBS e à CBS a partir de 2027: manter os novos tributos dentro do Simples Nacional ou recolhê-los separadamente pelo regime regular.
Para a escolha que produzirá efeitos no primeiro semestre de 2027, a opção pelo recolhimento de IBS e CBS pelo regime regular pode ser feita até 30 de outubro de 2026.
Se a empresa já está regularmente no Simples Nacional e pretende continuar recolhendo IBS e CBS dentro do regime unificado, não precisa fazer nova opção para permanecer no Simples, salvo se houver registro de exclusão futura. A escolha de setembro é especialmente importante para quem está considerando retirar IBS e CBS do recolhimento unificado.
Não existe uma resposta única dizendo que “dentro” ou “fora” do DAS será sempre melhor. A escolha precisa considerar clientes, fornecedores, créditos tributários, preços, margens, fluxo de caixa e características da operação.
O que são IBS e CBS?
A CBS — Contribuição sobre Bens e Serviços — é de competência federal. O IBS — Imposto sobre Bens e Serviços — reúne a tributação sobre consumo de competência de estados e municípios. A implantação ocorre dentro do período de transição da Reforma Tributária do Consumo.
Para as empresas optantes pelo Simples Nacional, a legislação preservou o tratamento diferenciado do regime e criou a possibilidade de permanecer no Simples para os demais tributos enquanto IBS e CBS são recolhidos pelo regime regular. Daí surgem as expressões informais Simples “puro” e Simples “híbrido”.
E o MEI?
O Microempreendedor Individual (MEI) não entra nessa escolha entre manter IBS e CBS dentro do Simples ou recolhê-los pelo regime regular. O período de opção para se tornar ou permanecer MEI continua em janeiro e não existe, para o MEI, opção pelo modelo regular ou híbrido de IBS e CBS.
O que muda para o Simples Nacional em 2027?
1. IBS e CBS dentro do DAS — Simples “puro”
A empresa continua recolhendo os tributos abrangidos pelo Simples Nacional por meio do regime unificado, incluindo IBS e CBS. Quem já é optante e deseja permanecer dessa forma não precisa fazer a opção pelo regime regular em setembro. Se nenhuma opção específica pelo regime regular for realizada, essa será, em regra, a sistemática aplicável no primeiro semestre de 2027.
2. IBS e CBS fora do DAS — Simples “híbrido”
Nesse modelo, a empresa continua no Simples Nacional para os demais tributos, mas IBS e CBS passam a ser apurados e recolhidos pelo regime regular. Portanto, escolher IBS e CBS fora do recolhimento unificado não significa automaticamente sair do Simples Nacional.
Qual é o prazo para escolher IBS e CBS pelo regime regular?
Para o primeiro semestre de 2027, a opção pelo regime regular de IBS e CBS pode ser realizada até 30 de outubro de 2026. A escolha produzirá efeitos de 1º de janeiro a 30 de junho de 2027.
A Resolução CGSN nº 194/2026 prevê possibilidade de cancelamento, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026. Haverá nova janela de opção entre 1º e 31 de março de 2027, com efeitos no segundo semestre de 2027.
A opção continua nos períodos seguintes?
A regulamentação prevê continuidade da opção pelo regime regular de IBS e CBS nos períodos seguintes, salvo renúncia expressa nos prazos próprios. Existem ainda restrições legais em determinadas situações envolvendo ressarcimento de créditos. Por isso, a decisão não deve considerar apenas a carga tributária imediata.
Simples puro ou híbrido: qual é a diferença?
| Situação | Simples “puro” | Simples “híbrido” |
|---|---|---|
| Empresa continua no Simples Nacional? | Sim | Sim |
| IBS e CBS ficam no recolhimento unificado? | Sim | Não |
| IBS e CBS seguem o regime regular? | Não | Sim |
| Empresa apropria créditos de IBS/CBS das próprias compras? | Em regra, não | Conforme as regras do regime regular |
| Pode afetar os créditos do cliente pessoa jurídica? | Sim | Sim |
| Exige análise individual? | Sim | Sim |
A tabela ajuda a visualizar a diferença, mas não deve ser utilizada isoladamente para decidir. O impacto financeiro depende da operação de cada empresa.
O crédito tributário pode mudar a decisão
Quando IBS e CBS são recolhidos dentro do Simples Nacional, a própria empresa optante não pode, em regra, se apropriar dos créditos desses tributos sobre suas aquisições. Já o cliente sujeito ao regime regular poderá, observadas as regras legais, aproveitar o crédito correspondente ao IBS e à CBS efetivamente devidos na aquisição feita de uma empresa do Simples.
Quando a empresa opta pelo regime regular de IBS e CBS, entra em uma sistemática diferente de apuração, com débitos e créditos segundo as regras aplicáveis. Por isso, empresas que vendem principalmente para outras empresas precisam analisar esse ponto com atenção.
O que analisar antes de escolher?
- perfil dos clientes: pessoas físicas ou jurídicas;
- créditos que os clientes poderão aproveitar;
- IBS e CBS incidentes nas compras da empresa;
- créditos aproveitáveis no regime regular;
- carga tributária nos dois cenários;
- efeito sobre preço e margem;
- fluxo de caixa;
- custos administrativos e complexidade operacional.
Empresas B2B podem dar mais peso à questão dos créditos dos clientes. Empresas que vendem predominantemente ao consumidor final podem ter uma lógica diferente. Em nenhum dos casos existe uma resposta automática: é necessário simular os dois cenários com dados reais.
Não escolha apenas pela alíquota
Olhar apenas para uma porcentagem nominal pode levar a uma decisão errada. É preciso observar o conjunto: tributo devido, créditos aproveitáveis, impacto comercial, custos operacionais, preço, margem e fluxo de caixa.
A pergunta não é apenas “qual opção tem a menor alíquota?”, mas “qual opção produz o melhor resultado econômico para esta empresa?”
Como contadora, esse é o ponto que eu considero mais importante nesta decisão: escolher entre manter IBS e CBS dentro do Simples ou levá-los ao regime regular não deve ser uma decisão baseada apenas na alíquota. É preciso olhar para o perfil dos clientes, os créditos tributários, a margem, o preço, o fluxo de caixa e o efeito real da escolha sobre a operação. Uma opção que parece menor no papel pode não ser a que produz o melhor resultado econômico para a empresa.
Setembro de 2026 não significa que IBS e CBS começaram a ser cobrados dessa forma
O prazo de setembro é uma janela de opção relacionada ao regime que produzirá efeitos em 2027. Para a escolha realizada agora, os efeitos começam em 1º de janeiro de 2027. Portanto, não confunda prazo para decidir em 2026 com início dos efeitos da escolha em 2027.
E quem já está no Simples e quer continuar com IBS e CBS dentro do regime?
Se a empresa já integra regularmente o Simples Nacional e quer manter IBS e CBS no recolhimento unificado, ela não precisa fazer nova opção apenas para permanecer dessa forma, salvo se houver registro de exclusão futura. A opção de setembro pelo modelo regular interessa especialmente a quem pretende recolher IBS e CBS fora do recolhimento unificado.
Há uma questão diferente para empresas que não estão atualmente no Simples e desejam ingressar no regime em 2027: pela regra atualizada, a solicitação de ingresso pode ser feita até 15 de outubro de 2026.
E se a empresa escolher o regime híbrido e se arrepender?
Pelas regras atualizadas, a opção pelo regime regular de IBS e CBS poderá ser cancelada, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026. Como procedimentos operacionais podem receber novas orientações, confira sempre as regras oficiais antes de formalizar a decisão.
Haverá outra oportunidade em 2027?
Sim. Quem não optar pelo regime regular em setembro de 2026 poderá fazer a escolha entre 1º e 31 de março de 2027, com efeitos de 1º de julho a 31 de dezembro de 2027. Para essa janela, as regras preveem prazo próprio de cancelamento.
Organize também o caixa da empresa e o seu dinheiro
Uma decisão tributária pode alterar preço, margem, fluxo de caixa e planejamento. Para pequenos empresários existe ainda outro risco frequente: misturar completamente as finanças da empresa com as finanças pessoais.
CONHEÇA O GUIA PRÁTICO GSD®
O Guia Prático — Governe Seu Dinheiro: Antes que Ele Governe Você foi criado para ajudar você a organizar o dinheiro com um sistema baseado em Governo, Sistema e Disciplina.
Afinal, IBS e CBS devem ficar dentro ou fora do DAS?
A resposta correta é: depende da realidade econômica da empresa. Para algumas, manter IBS e CBS dentro do Simples poderá ser adequado. Para outras, especialmente em determinadas cadeias B2B ou negócios com volume relevante de créditos, o regime regular merece análise.
Antes de optar, simule faturamento, compras, créditos, débitos, perfil dos clientes, margem, preço, fluxo de caixa e custos de conformidade. Planejamento tributário começa com números, não com suposições.
Precisa analisar o impacto na sua empresa?
Cada empresa possui uma combinação diferente de faturamento, atividade, clientes, fornecedores e créditos. Uma análise individual pode ajudar a comparar os cenários antes da escolha.
Perguntas frequentes sobre IBS, CBS e Simples Nacional
Empresa do Simples será obrigada a pagar IBS e CBS fora do recolhimento unificado?
Não. A legislação permite manter IBS e CBS dentro da sistemática do Simples ou optar pelo recolhimento segundo o regime regular.
MEI precisa escolher em setembro?
Não. O MEI não participa dessa escolha pelo regime regular de IBS e CBS. Seu calendário de opção continua próprio.
Qual é o prazo atualizado em 2026?
Para a opção pelo regime regular de IBS e CBS com efeitos no primeiro semestre de 2027, o prazo atualizado vai até 30 de outubro de 2026.
Se eu não fizer a opção pelo regime regular até 30 de outubro, o que acontece?
Se a empresa já for optante regular do Simples Nacional e não escolher o regime regular de IBS e CBS até 30 de outubro de 2026, os novos tributos permanecerão na sistemática do Simples no primeiro semestre de 2027.
Recolher IBS e CBS pelo regime regular significa sair do Simples?
Não. A empresa pode permanecer no Simples Nacional para os demais tributos e recolher IBS e CBS pelo regime regular.
Posso mudar a escolha depois?
Para a opção feita em 2026, a regra atualizada prevê cancelamento, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026. Também haverá nova janela em março de 2027 para o segundo semestre.
Fontes oficiais
- Lei Complementar nº 214/2025;
- Lei Complementar nº 227/2026;
- Resolução CGSN nº 186/2026 e atualizações do Comitê Gestor do Simples Nacional;
- Comunicado RFB/CGIBS de 14/09/2026, que confirma o prazo de 30 de setembro;
- Orientação da Receita Federal sobre as opções de setembro de 2026.
Aviso importante: este artigo possui finalidade informativa e educacional. A escolha do regime tributário deve considerar as características específicas de cada empresa e não substitui análise contábil ou tributária individualizada.